冬コミから帰った夜、段ボールに残った新刊を見て「これ、何冊残っているんだっけ」と思ったことはないでしょうか。コミケの確定申告で迷いやすい点は、じつは冬コミの前後に集まっています。冬コミは例年12月末に開かれます。だから、売上の締めと在庫を数える日が、イベントのすぐ後にやってくるのです。
12月末に頒布した分は、その年の売上です。12月31日時点の在庫も数えなければなりません。委託販売やBOOTHなどの通販は、売れた日とお金が入る日がずれます。そして、会場の現金売上は、その日のうちに記録しないと、あとから追えません。
この記事では、まず冬コミから確定申告までの全体の流れを示し、確定申告が必要になるかどうかを確かめます。そのうえで、冬コミの「前と当日」「終わった直後〜12月31日」の2つの時期に分けて、やることを並べます。
会場での記録の細かいやり方は「同人作家が確定申告で慌てないために、即売会当日やるべきこと」にまとめているので、あわせて読んでください。
相談を受けると、そもそも会場の売上を記録していないことがあります。記録がなければ、年明けに売上を一から組み立て直すことになります。
この記事を読んでわかること
- コミケの確定申告が必要になる人と、申告しないとどうなるか
- 冬コミの前と当日に決めておく、売上・在庫・現金の記録の形
- 冬コミ直後から12月31日までに在庫を数える方法と、数えられないときの調整
- 所得の計算に、年末の在庫が欠かせない理由
冬コミから確定申告までの全体の流れ
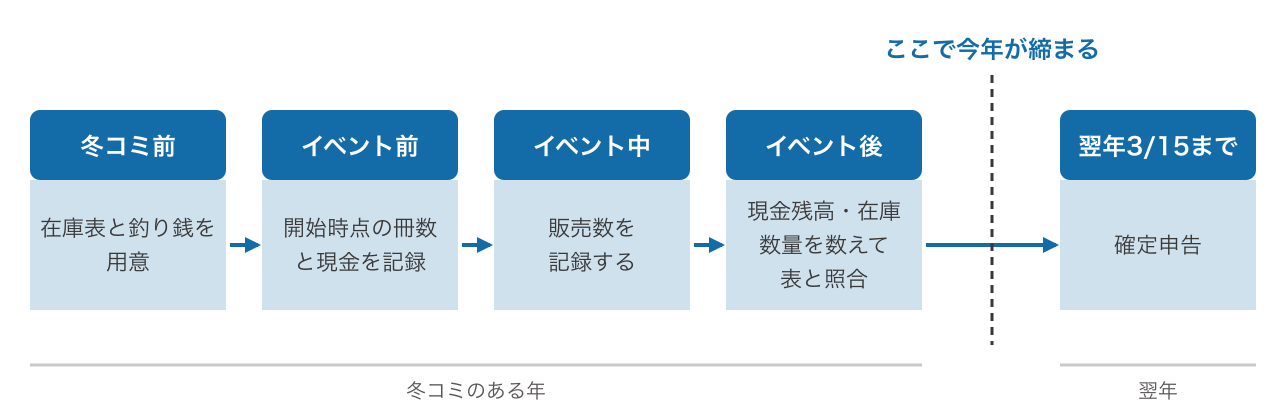
コミケの確定申告は、3月になってからまとめて準備するものではありません。冬コミの前から翌年3月15日まで、やることは次の5つの時期に分かれます。
- 冬コミの前:冊数と現金を書く表を1枚作り、釣り銭の金額を決めておく
- 冬コミ当日の夜:持ち帰った冊数と現金を数え、表と照らし合わせる
- 数えたあと:売上金を活動用の口座に入れ、売り子の謝礼などの支払いも表に書く
- 12月31日まで:手元・委託先・倉庫の在庫を数え、冬コミの経費をまとめる
- 翌年3月15日まで:記録を会計ソフトに入れ、確定申告をする
この流れの中で区切りになるのは、12月31日です。この日で今年の売上と在庫が締まります。冬コミから12月31日までは数日しかありません。だから、当日の夜と直後に数えた冊数や現金が、そのまま確定申告の数字になります。
コミケの確定申告が必要になる人と、しないとどうなるか
判定は売上ではなく所得で見る
会社員の方の場合、給与を1か所から受けていて全部が源泉徴収されているなら、給与以外の所得の合計が20万円を超えると確定申告が必要です(国税庁タックスアンサーNo.1900)。ここでいう所得は、売上から必要経費を引いた金額です。そして、印刷費は刷った年に全額が経費になるわけではありません。経費になるのは、その年に売れた本の分(売上原価)だけです。売れ残った本の分は在庫として翌年に持ち越します。だから、12月31日の在庫を数えないと、売上原価が決まらず、所得が20万円を超えるかどうかも判断できません。
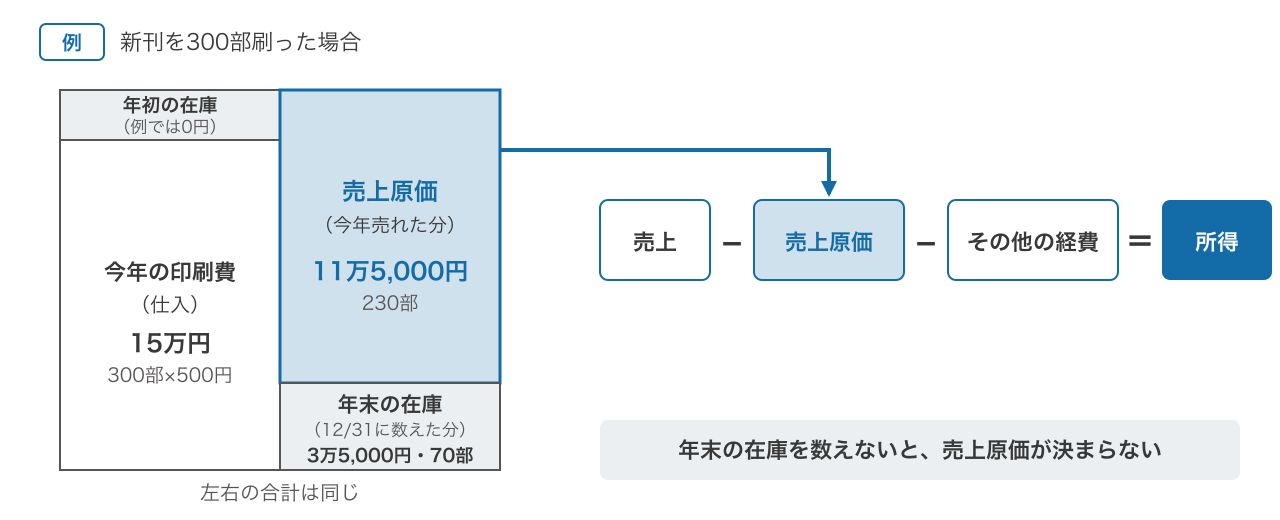
たとえば(例)、新刊を300部刷って印刷費が15万円(1冊500円)、年末に70部残ったとします。売れた230部分の11万5,000円が今年の売上原価で、残った70部分の3万5,000円は在庫として翌年に回ります。在庫を数えずに15万円を全部経費にすると、所得が3万5,000円少なく計算されてしまいます。1冊あたりの金額の出し方は、印刷費の記事で説明します。
会社員でない方は、所得の合計から基礎控除などの所得控除を引いて、税金が出る場合に確定申告が必要です(No.2020)。
所得の種類は、活動が社会通念上「事業」といえる程度かどうかで、事業所得か雑所得かに分かれます。取引を記録した帳簿書類を保存していない場合は、原則として雑所得になるとされています(所得税基本通達35-2の注)。20万円の判定の細かい点と、事業所得か雑所得かの考え方は、申告が要るかどうかの記事で説明します。
申告は翌年の3月15日までに済ませる
確定申告の期間は、原則として翌年の2月16日から3月15日までです。冬コミの売上は冬コミのあった年の分なので、翌年の3月15日までに申告します。
この期限を過ぎると、本来の税金に加えて無申告加算税と延滞税がかかります。だから、冬コミの記録は年内にそろえておき、年明けは申告書を作るだけにしておくのが安全です。期限に間に合わなかったと気づいたら、早く申告したほうが負担は小さくなります。
冬コミの前と当日に、売上と在庫の記録の形を決める
冬コミの前と当日にやることは、次の4つです。
- 前:冊数を書く表を1枚作り、釣り銭の金額を書いておく
- 前:委託先と通販で、12月分の売上がいつわかるかを確かめる
- 当日の夜:持ち帰った冊数と現金を数え、表と照らし合わせる
- 数えたあと:売上金を口座に入れ、売り子の謝礼などの支払いを表に書く
ここで記録の形を決めておけば、年末の在庫を数えるときも、翌年3月の申告のときも、この表がそのまま使えます。
12月末の頒布分は今年の売上になる
国税庁のタックスアンサーは、その年の収入は「収入すべき権利の確定した金額」で、お金を受け取ったかどうかは関係ない、と説明しています。事業所得の場合、国税庁の通達(所得税基本通達36-8)は、棚卸資産の販売による収入の時期を「その引渡しがあった日」としています。会場で本を手渡したなら、その日が引渡しの日です。つまり、冬コミで頒布した分は、冬コミのあった年の売上になります。
冬コミの売上は、その年の確定申告に入ります。年明けに慌てないために、記録のやり方は冬コミの前、つまり年内に決めておきます。
記録は「日付・場所・本の種類・冊数」で分ける
冬コミの前に、1枚の表を用意しておきます。たとえば、次のような表です(数字は例です)。
この表があると、「搬入 − 売れた − 無料で渡した = 持ち帰り」を当日の夜に確かめられます。上の例なら、新刊Aは100 − 60 − 3 = 37冊です。合わなければ、記憶が新しいうちに数え直せます。委託先や通販の分も、同じ表に行を足して書いていきます。
釣り銭も、準備した金額を表の上に書いておきます。釣り銭は売上ではありません。最初に入れた金額がわかっていれば、閉場後に数えた現金から引くだけで、その日の現金売上が出ます。
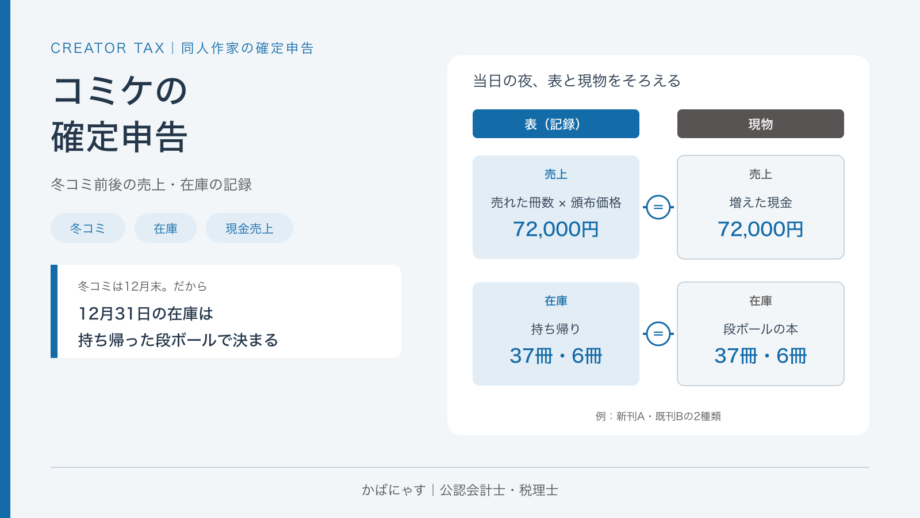
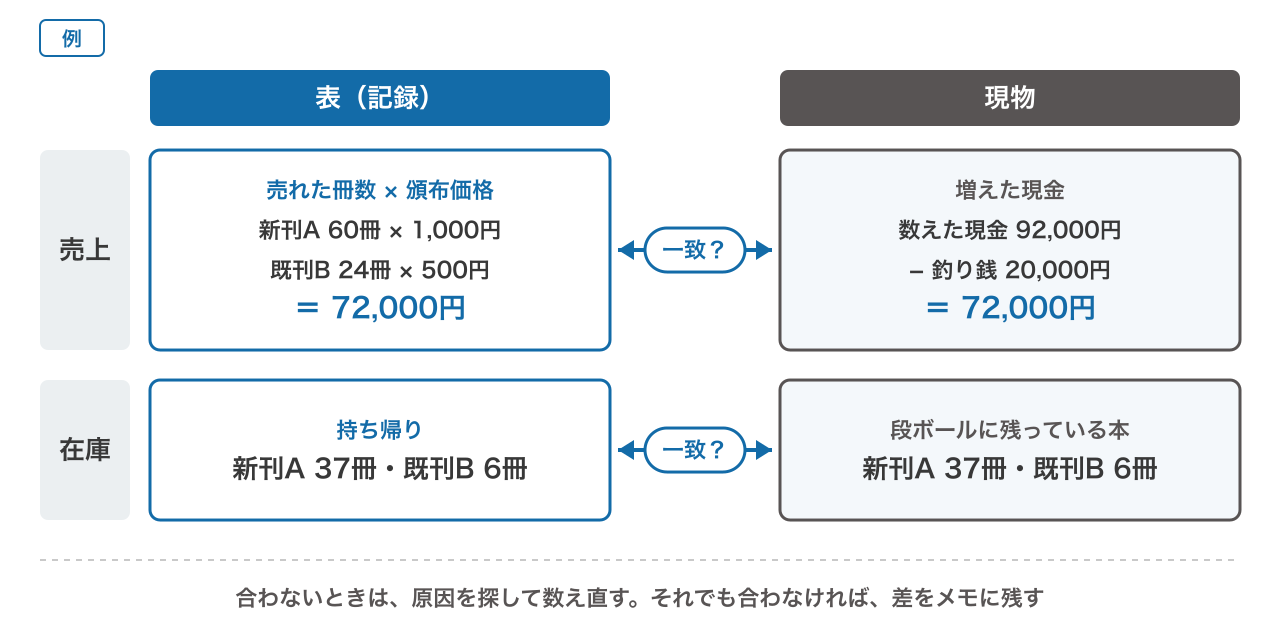
たとえば(例)、釣り銭を2万円用意し、閉場後に数えた現金が9万2,000円なら、現金売上は7万2,000円です。売れた本の数×単価で計算すると、新刊A 60冊×1,000円と既刊B 24冊×500円で、同じく7万2,000円になります。
委託先と通販の締め日を確かめておく
委託販売や通販をしているなら、冬コミの前に「12月分の売上がいつ、どんな形でわかるか」を確かめておきます。委託先の精算書(売上計算書)が届く時期や、通販の売上金を受け取れる時期は、サービスによって違います。前もって確かめておくのは、12月に委託先や通販で売れた分が、精算書や入金が1月になっても、原則として今年の売上になるからです(所得税基本通達36-8)。実務上は、販売日と到着日のどちらを基準にしても、毎年同じ方針で続けていれば問題にされにくいです。委託先の精算書の読み方は委託販売の記事で、BOOTHの売上と手数料の扱いはBOOTHの記事で詳しく扱います。
当日の夜に会場の現金売上を数える
キャッシュレス決済は、決済サービスの側に履歴が残ります。しかし、現金には自動で残る記録がありません。コミケの確定申告で後から追えなくなりやすいのは、この現金売上です。
当日は、売れたら表に「正」の字を付ける程度で十分です。大事なのは、撤収してからその日のうちに、現金を数えることです。会場で現金を広げて数えるのは盗難の心配があるので、宿や家に着いてからで構いません。確かめたいのは、表と現物が合っているかです。売上は、表の「売れた」冊数×頒布価格が、増えた現金(数えた現金−釣り銭)と合うかを見ます。在庫は、表の「持ち帰り」の冊数が、段ボールに残っている本の冊数と合うかを見ます。合わないときは、まず原因を探して数え直します。それでも合わなければ、差をメモに残しておきます。
無料で渡した本(献本や見本誌など)も、冊数を別に数えておきます。売れていないのに本が減っている理由を、あとで説明できるようにするためです。経費や在庫としての扱いは印刷費の記事に任せます。
数えた売上金は口座に入れ、支払いも表に書く
現金は、数えて終わりではありません。数えた現金を通帳の記録に変えておくと、あとから確かめられます。流れは次の3つです。
- 会場では売上用の財布を分ける:自分の買い物の財布と混ざると、いくら売れたのかがわからなくなります。
- 数えた売上金を活動用の口座に入れる:実務上は、これが一番確実です。入金した日と金額が通帳に残るので、表の現金売上と照らし合わせられます。会場の現金を生活費に回してから入金すると、通帳の金額と売上が合わなくなります。
- 売上金から払ったものは表に書く:売り子を頼んで謝礼を渡したなら、渡した日・相手・金額を書いておきます。書いておかないと、売上の現金が減った理由がわからなくなります。謝礼の経費としての扱いは印刷費の記事で扱います。
冬コミ直後から12月31日までに在庫を数える
冬コミが終わってから12月31日までにやることは、次の3つです。
- 12月31日時点の在庫を数える:手元・委託先・倉庫の3か所を数える
- 12月31日に数えられなければ、近い日に数えて調整する
- 冬コミの経費をまとめる:参加費・送料・遠征費のレシートを1か所に集める
ここまで終われば、年明けは記録を会計ソフトに入れて申告するだけです。
12月31日の在庫を冬コミ直後に数える理由
国税庁の個人事業者向けの決算の資料は、棚卸の時期を原則として年末(12月31日)としています。
同人誌でいえば、印刷費のうち12月31日に残っている本の分は、その年の経費になりません。だから、年末に何冊残っているかがわからないと、今年の経費が決まりません。冬コミは12月31日の直前にあるので、持ち帰った段ボールを開ける日が、ちょうど棚卸の日になります。
手元・委託先・外部倉庫の3か所を数える
在庫は、手元にある分だけではありません。数える場所は、次の3つです。汚れて売れなくなった本や、捨てた本があるなら、その冊数と日付もメモしておきます。実務上は、捨てる前に写真を撮っておくと、本が減った理由を示せます。
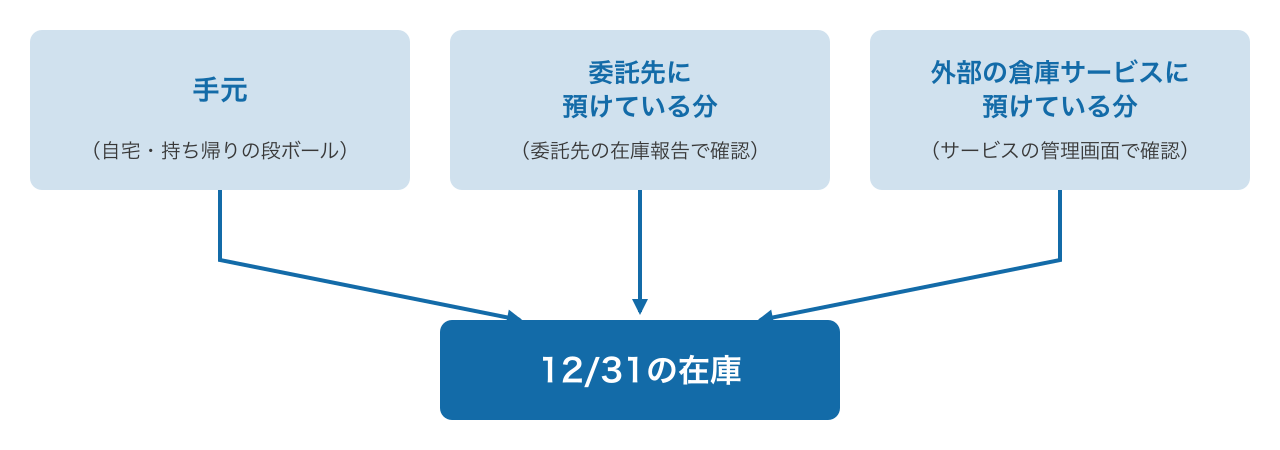
数えた冊数は、1冊あたりの金額を掛けて年末の在庫の金額にします。国税庁の資料では、売上原価は「年初の棚卸高+年間の仕入高−年末の棚卸高」で計算します。だから、年末の冊数がずれると、その年の経費もずれます。1冊あたりの金額の出し方や評価の方法は、印刷費の記事で説明します。この記事では、冊数を正しく数えるところまでを扱います。
12月31日に数えられないときは差分で調整する
冬コミの日程によっては、12月31日に在庫を数えるのが難しい年もあります。国税庁の資料は、年末に棚卸ができない場合は、12月31日の前後のできるだけ近い日に棚卸を行い、その日と12月31日の間の取引から12月31日現在の棚卸高を計算し、その計算方法を明らかにしておく、としています。
たとえば1月3日に数えたなら、1月1日〜3日に発送した通販の冊数を足し戻せば、12月31日の冊数になります。逆に12月29日に数えたなら、29日〜31日に売れた分を引きます。どちらの場合も「何日に数えて、何冊を足した(引いた)か」をメモに残しておきます。そのメモが「計算方法を明らかにしておく」の中身です。
冬コミの参加費・搬入・遠征費も12月のうちに締める
冬コミでは、サークル参加費、搬入・搬出の送料、遠征の交通費や宿泊費など、年末にまとまった支出が出ます。経費も12月のうちに締めておきます。国税庁のタックスアンサーは、必要経費になるのはその年に「債務の確定した金額」で、支払っていなくてもその年の経費になる、と説明しています。12月にカードで買ったものは、引き落としが1月でも12月の年の経費です。明細が届くのは年明けなので、レシートや注文の控えを12月中に1か所にまとめておきます。どの支出がどこまで経費になるかは、印刷費の記事で一覧にします。
コミケの確定申告でよくある質問
Q. 12月31日に在庫を数えられませんでした。どうすればよいですか?
12月31日にできるだけ近い日に数え、その日と12月31日の間に売れた分や発送した分を足し引きして、12月31日の冊数を出します。何日に数えて何冊を調整したかをメモに残しておいてください。
Q. 会社員で売上が少なければ、コミケの確定申告はしなくてよいですか?
給与を1か所から受けていて全部が源泉徴収されている方は、給与以外の所得の合計が20万円以下なら、所得税の確定申告は要りません。ただし、判断の基準は売上ではなく所得です。20万円以下かどうかを説明するためにも、売上と在庫の記録は残しておきます。
Q. インボイスの登録をしていると、何が変わりますか?
登録をしている方は、売上が1,000万円以下でも消費税の納税義務は免除されません。所得税の確定申告とは別に、消費税の申告も必要になります。冬コミの売上も、消費税の計算に入ります。
冬コミの売上と在庫、確定申告まで任せたい方へ
イベントでの頒布、委託販売、BOOTHの売上を整理し、印刷費は売れ残りの在庫として計算します。申告書と一緒に、来年どこをつなげば手入力が減るかもお伝えします。公認会計士・税理士が担当します。
まとめ
冬コミは例年12月末にあるので、コミケの確定申告で迷う点は、冬コミの前後に集まります。会場で頒布した分はその年の売上で、印刷費のうち経費になるのは売れた分だけです。だから、12月31日の在庫を数えないと所得が決まりません。冬コミの前に表と釣り銭を用意し、当日の夜に冊数と現金を合わせ、売上金を口座に入れる。そして年末に3か所の在庫を数えて、経費のレシートをまとめる。ここまで年内に終われば、翌年3月15日の期限に向けて、申告書を作るだけになります。
年明けの作業は、口座や販売サイトの明細を会計ソフトにつないでおくと軽くなります。会計ソフトとの付き合い方は「クラウド会計をちゃんと使え」にも書きました。記帳から申告までまとめて任せたい方には、税務顧問・確定申告のサポートもご用意しています。記録の作り方や、委託販売・通販を含めた確定申告を相談したいという方は、オントロジーへ気軽にご相談ください。
関連記事
参考資料
- 国税庁 タックスアンサー No.2200「収入金額とその計算」
- 国税庁 所得税基本通達36-8(事業所得の総収入金額の収入すべき時期)・36-8の2
- 国税庁「決算のしかた(青色申告編)」(棚卸表の作成、令和7年10月1日現在の法令等)
- 国税庁 タックスアンサー No.2210「必要経費の知識」
- 国税庁 タックスアンサー No.1900「給与所得者で確定申告が必要な人」
- 国税庁 タックスアンサー No.2020「確定申告を要する人」
- 国税庁 タックスアンサー No.2024「確定申告を忘れたとき」
- 国税庁 所得税基本通達35-2(業務に係る雑所得の例示)
- 国税庁 タックスアンサー No.6501「納税義務の免除」
執筆者

合同会社オントロジー代表。大手監査法人・税理士法人・事業会社等を経て独立開業。会計とITの双方のノウハウを用いて、IT全般統制の構築・評価、上場準備支援、決算早期化やDXコンサルなどを実施している。
公認会計士・税理士・システム監査技術者
2023年度・2024年度 日本公認会計士協会東京会テクノロジー委員会委員長